Modelo 210: el impuesto sobre la renta de no residentes, explicado
Si vives fuera de España y tienes una casa aquí, cada año declaras por ella en el modelo 210: aunque no la alquiles, aunque no ganes nada con ella. Aquí tienes cómo se calcula, cuándo se presenta y qué ha cambiado para las rentas de 2026.
- Ahora: la renta imputada de 2025 se presenta hasta el jueves 31 de diciembre de 2026; domiciliada, hasta el 23 de diciembre.
- Nuevos plazos: el alquiler de 2026 con cuota, agrupado por año (o el de octubre a diciembre), del 1 de abril al 20 de abril de 2027; la renta imputada de 2026, desde el 1 de abril de 2027.
- Tipos: 19 % si vives en la UE o el EEE, 24 % en el resto del mundo; 19 % para todos en una venta.
- Uno por persona: cada propietario presenta el suyo, también los matrimonios.
Datos revisados el 18 de noviembre de 2026 con el BOE y la Agencia Tributaria.
Qué es el modelo 210 y para qué sirve
El modelo 210 es la declaración del Impuesto sobre la Renta de no Residentes (IRNR) de quien no vive en España y obtiene rentas aquí sin un establecimiento permanente. Con él, el propietario de una vivienda declara y paga lo que le corresponde por tenerla, por alquilarla o por venderla, renta a renta y propietario a propietario.
Un impuesto para quien vive fuera
Quien reside en España paga el IRPF por todo lo que gana en el mundo. Quien reside fuera paga en España solo por lo que obtiene aquí, con otro impuesto, el Impuesto sobre la Renta de no Residentes. Sin un establecimiento permanente en España (una oficina, un negocio), cada renta tributa por separado, sin compensar unas con otras: eso es el modelo 210, aprobado por la Orden EHA/3316/2010.
No hay mínimo exento ni gastos personales que restar: se paga desde el primer euro, aunque la cantidad sea pequeña. Cómo cuenta en tu país lo que pagas en España depende del convenio para evitar la doble imposición que tenga con España, si lo tiene, y de su propia ley.
Qué se declara en el modelo 210
El mismo formulario sirve para cualquier renta obtenida en España sin establecimiento permanente: alquileres, rentas imputadas de inmuebles urbanos, ganancias por la venta de un inmueble y también dividendos o intereses cuando nadie retuvo lo que correspondía. Esta página se centra en la vivienda.
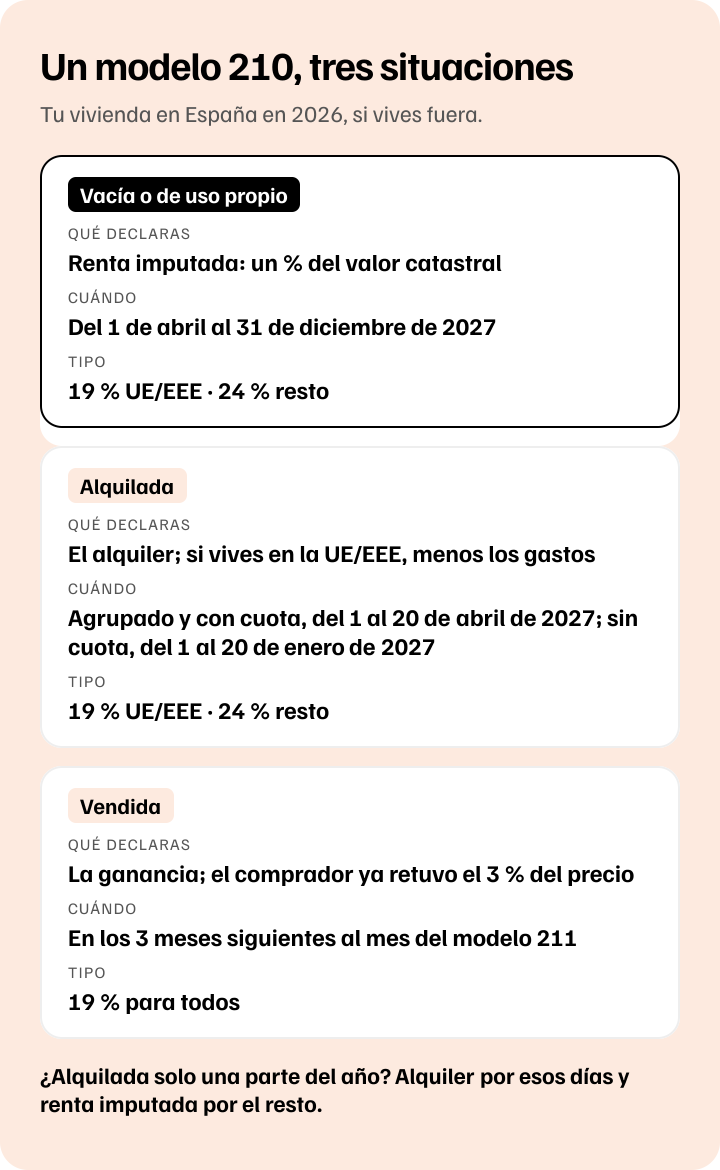
- Vivienda vacía o de uso propio: renta imputada, un porcentaje del valor catastral.
- Vivienda alquilada: el alquiler cobrado, con o sin gastos según dónde vivas.
- Vivienda vendida: la ganancia; el comprador ya ha retenido el 3 % del precio.
Qué cambia con la Orden HAC/623/2026
La Orden HAC/623/2026 (BOE del 23 de junio de 2026) cambia los plazos y el formulario. Desde las rentas de 2026, el alquiler con cuota a ingresar, agrupado por año, se presenta del 1 de abril al 20 de abril del año siguiente (presentado pago a pago, desde los devengos de octubre de 2026), y la renta imputada del 1 de abril al 31 de diciembre. La renta imputada de 2025 sigue con el plazo anterior: todo 2026, hasta el 31 de diciembre de 2026.
Las declaraciones que se presenten desde el 1 de enero de 2027, sea cual sea el año de la renta, usan el formulario nuevo: pide el número de días y tu cuota de participación, y trae un anexo con el desglose de los gastos del alquiler. Algunas páginas de la Agencia Tributaria aún muestran los plazos anteriores (revisado el 18 de noviembre de 2026): valen la orden y la nota de la Agencia Tributaria sobre ella.
Fuentes oficiales: TRLIRNR, arts. 5, 13, 15, 24 y 28 · Orden EHA/3316/2010 · Orden HAC/623/2026 · Agencia Tributaria: modelo 210 · Agencia Tributaria: nota de la Orden HAC/623/2026
Quién tiene que presentar el modelo 210
Lo presenta quien no es residente fiscal en España y es propietario, total o en parte, de una vivienda u otro inmueble urbano aquí, aunque no la alquile. Cada propietario presenta el suyo, por su parte: un matrimonio presenta dos. También quien obtiene en España otras rentas sin establecimiento permanente y sin una retención que las cubra.
Cuándo eres no residente
Eres residente fiscal en España si pasas aquí más de 183 días del año natural, si aquí está el núcleo principal o la base de tus actividades o intereses económicos, o, salvo prueba en contrario, si residen en España tu cónyuge no separado legalmente y tus hijos menores que dependen de ti (Ley del IRPF, art. 9). Si no se da ninguno de esos casos, eres no residente y tu vivienda en España va en el modelo 210.
Si dos países te consideran residente a la vez, decide el convenio entre ellos. La prueba habitual es un certificado de residencia fiscal de tu país, que vale un año desde que se expide.
Cada propietario y cada vivienda
El modelo 210 es personal: cada propietario declara su parte, según su porcentaje en la escritura; una vivienda común de un matrimonio se atribuye por mitad, salvo que se pruebe otra proporción. Una pareja con una casa al 50 % presenta dos declaraciones, una por persona, y nunca una conjunta, salvo en la venta si los dos son no residentes (ver Venta). La guía de copropietarios de CasitaTax repasa los casos con usufructo y herencias.
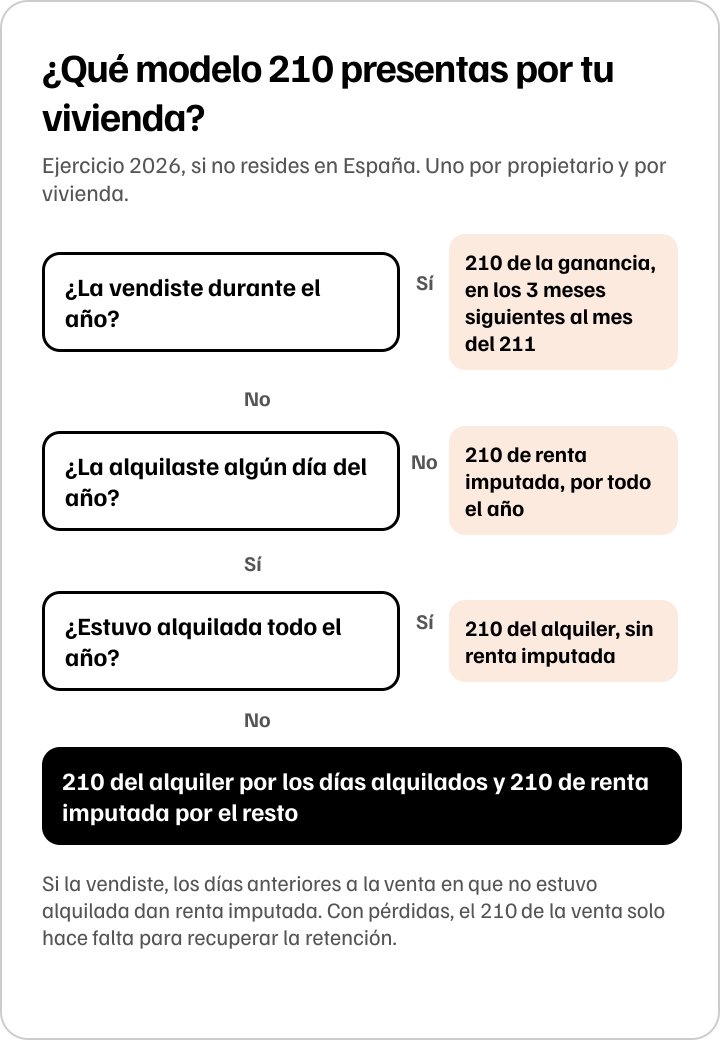
- Vacía o de uso propio todo el año: un 210 de renta imputada.
- Alquilada todo el año: el 210 del alquiler; no hay renta imputada.
- Alquilada una parte del año: el alquiler por esos días y la renta imputada por el resto, en declaraciones distintas.
- Vendida: el 210 de la venta, y la renta imputada de los días del año anteriores a la venta en que no estuvo alquilada.
Quién no lo presenta
- Los residentes en España: declaran su vivienda, alquilada o no, en el IRPF (modelo 100).
- Por un alquiler con retención: si el inquilino es una empresa o un profesional que alquila para su actividad, te retiene él el impuesto sobre el alquiler íntegro y lo ingresa; esa renta no va en tu 210, salvo para recuperar un exceso.
- Por un solar sin edificar, una vivienda en construcción o una que no puede usarse por razones urbanísticas: no generan renta imputada.
- Por una vivienda en el País Vasco o en Navarra: el impuesto lo exige su Hacienda foral, con sus propios modelos y plazos. Esta página trata el modelo 210 de la Agencia Tributaria.
¿Una casa, dos propietarios, dos 210?
CasitaTax, nuestro partner, prepara y presenta el de cada uno, cada año.
Fuentes oficiales: TRLIRNR, arts. 5, 6, 8, 13 y 28 · Ley del IRPF, arts. 9 y 85 · Orden EHA/3316/2010, arts. 2 y 4 · Concierto Económico (País Vasco) · Convenio Económico (Navarra)
Renta imputada: el 210 de una vivienda que no alquilas
Una vivienda que no alquilas tributa como si te diera una renta: el 2 % de su valor catastral, o el 1,1 % si tu municipio revisó sus valores en una valoración colectiva reciente, por los días sin alquilar y según tu parte. Sobre esa base pagas el 19 % o el 24 %, sin restar gastos.
La fórmula
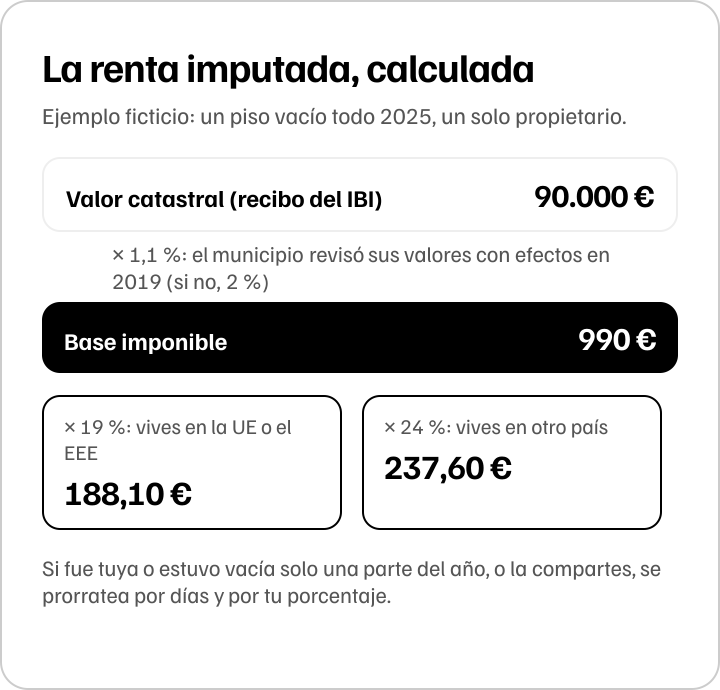
Valor catastral × 2 % (o 1,1 %) × días sin alquilar ÷ días del año × tu porcentaje = base imponible. La cuota es esa base por el 19 % si resides en otro país de la Unión Europea, en Islandia, en Noruega o en Liechtenstein, y por el 24 % en cualquier otro país, el Reino Unido incluido. La renta se devenga el 31 de diciembre de cada año.
¿2 % o 1,1 %?
Para 2026: el 1,1 % si los valores catastrales de tu municipio se revisaron, modificaron o fijaron en un procedimiento de valoración colectiva general que entró en vigor a partir del 1 de enero de 2012 (Ley del IRPF, disposición adicional 55.ª, en la redacción del Real Decreto-ley 29/2026); si no, el 2 %.
Para 2025: la regla general del artículo 85 da el 1,1 % si la revisión entró en vigor en 2025 o en los 10 años anteriores. Las páginas de la Agencia Tributaria aplican también a 2025 la regla de 2012, pero la disposición que la recoge tiene efectos desde 2026, y el BOE no aclara si vale para 2025 (revisado el 18 de noviembre de 2026). Solo cambia algo si la revisión de tu municipio entró en vigor entre 2012 y 2014.
Si la vivienda no tenía valor catastral el 31 de diciembre, o no se había notificado, la base es el 1,1 % del 50 % del mayor de estos dos valores: el comprobado por la Administración o el precio de compra.
Dónde encontrar el valor catastral
Figura en el recibo del IBI, porque es la base de ese impuesto. Como titular, también lo consultas en la Sede Electrónica del Catastro, identificándote, con la referencia catastral de la vivienda: es un dato protegido que solo ven el titular y quien él autorice. Usa el valor total (suelo y construcción), no solo uno de los dos. ¿No sabes si tu municipio revisó sus valores? El buscador del Catastro de CasitaTax da el año de la última revisión de cada municipio.
Lo que no se puede restar, y los días
En la renta imputada no se resta nada: ni el IBI, ni la comunidad, ni los suministros, ni los intereses de la hipoteca. Los gastos solo cuentan cuando la vivienda está alquilada, y solo para quien reside en la UE o el EEE.
Si la compraste o la vendiste durante el año, o la alquilaste unos días, la renta imputada se calcula solo por los días restantes. Desde el 1 de enero de 2027, el formulario pide ese número de días y tu cuota de participación.
Desde 2027, una escala
El Real Decreto-ley 29/2026 sustituye, desde el 1 de enero de 2027, los porcentajes por una escala sobre la suma de los valores catastrales: 1,1 % hasta 100.000 €, 1,5 % hasta 500.000 €, 2 % hasta 1.000.000 € y 3 % por encima. Afecta a la renta imputada de 2027, que se declarará en 2028. Cómo se aplicará a los no residentes, que declaran vivienda a vivienda, no lo dice aún ningún texto (revisado el 18 de noviembre de 2026).
Ejemplo: un piso vacío todo 2025
Un piso con un valor catastral de 90.000 €, en un municipio que revisó sus valores con efectos en 2019, de un solo propietario, vacío todo el año (cifras ficticias). Base: 90.000 € × 1,1 % = 990 €.
Si el propietario vive en Alemania, paga el 19 %: 188,10 €. Si vive en el Reino Unido o en Estados Unidos, el 24 %: 237,60 €. Si el piso es de dos personas al 50 %, cada una presenta su 210 por la mitad. La guía de la renta imputada de CasitaTax sigue con más casos.
La renta imputada de 2025 vence el 31 de diciembre
CasitaTax la calcula con el valor de tu recibo del IBI y la presenta por ti, sin certificado electrónico.
Fuentes oficiales: TRLIRNR, arts. 13.1.h, 24.5, 25 y 27 · Ley del IRPF, art. 85 y disp. adic. 55.ª · Real Decreto-ley 29/2026 · Agencia Tributaria: renta imputada · Catastro: preguntas frecuentes
Alquiler: el 210 de una vivienda alquilada
Si alquilas tu vivienda, declaras lo que te paga el inquilino. Si vives en la UE o el EEE, restas los gastos de los días alquilados y pagas el 19 % del resto; si vives en otro país, el Reino Unido incluido, el 24 % de todo. El alquiler de 2026 agrupado con cuota se declara en abril de 2027.
Qué se declara
La base es todo lo que te paga el inquilino por cualquier concepto, también por los muebles que van con la vivienda o por los gastos de comunidad que le repercutes, sin el IVA. Las reducciones del IRPF por alquiler de vivienda no se aplican a los no residentes. Si el inquilino es una empresa o un profesional que alquila para su actividad, te retiene él el impuesto y esa renta no va en tu 210; si es un particular, la declaras tú.
Si vives en la UE o el EEE: con gastos
Si resides en otro país de la Unión Europea, en Islandia, en Noruega o, desde el 11 de julio de 2021, en Liechtenstein, restas los gastos que permite la ley del IRPF, en la parte de los días alquilados, siempre que estén directamente relacionados con el alquiler. Lo acreditas con un certificado de residencia fiscal de tu país.
- Intereses del préstamo para comprar o mejorar la vivienda.
- IBI, tasa de basuras, cuotas de la comunidad y seguros.
- Reparaciones y conservación, suministros que pagues tú, gastos de gestión y de formalización del contrato.
- La amortización de la vivienda (sin el suelo) y la de los muebles.
- Intereses y reparaciones no pueden superar lo cobrado por esa vivienda: el exceso se deduce en los cuatro años siguientes.
Si vives fuera de la UE y el EEE: sobre el total
Si vives en el Reino Unido, en Estados Unidos, en Suiza o en cualquier otro país fuera de la UE y el EEE, pagas el 24 % de todo lo que cobras, sin restar ningún gasto. Para el Reino Unido, así es desde las rentas de 2021.
Alquiler turístico
Si solo pones la vivienda a disposición de los huéspedes, aunque sea por días, es un alquiler como otro: lo declaras en el 210 estancia a estancia, o agrupado. Si además prestas servicios propios de la hostelería (restaurante, limpieza, lavado de ropa…) o tienes a alguien empleado a jornada completa, la Agencia Tributaria lo considera una actividad económica con establecimiento permanente, que ya no va en el 210.
Los días en que la vivienda no estuvo alquilada dan renta imputada, también los días vacíos entre dos estancias: para la Agencia Tributaria, una vivienda que espera inquilino genera renta imputada y sus gastos no se deducen (Manual práctico del IRPF 2025, que cita la sentencia del Tribunal Supremo de 25 de febrero de 2021). Es la regla del IRPF, que es la misma que aplica la ley de no residentes; las páginas de no residentes no lo tratan aparte. Desde el 1 de diciembre de 2026, muchos alquileres turísticos pagan además IVA (ver «Otros impuestos»). Para contar noches y gastos, CasitaTax tiene un registro de alquiler gratuito.
Por cada pago o agrupado por año: los plazos de 2026
Puedes presentar un 210 por cada devengo (cada vez que el alquiler es exigible) o agrupar el año entero de una misma vivienda en uno solo (con el código 35 si son varios inquilinos que no retienen, como en el alquiler turístico). Con la Orden HAC/623/2026, el alquiler de 2026 agrupado, y el devengado desde el 1 de octubre de 2026 presentado por separado, se declaran del 1 de abril al 20 de abril de 2027 (domiciliado, hasta el 15 de abril). Los devengos de enero a septiembre de 2026 presentados por separado tenían sus plazos en abril, julio y octubre de 2026.
Si los gastos dejan la cuota a cero, la declaración se presenta del 1 de enero al 20 de enero de 2027.
Ejemplo: un piso alquilado todo el año
Un piso alquilado todo el año por 9.600 €, con 2.600 € de gastos deducibles (cifras ficticias). Un propietario que vive en Francia declara 7.000 € y paga el 19 %: 1.330 €. Uno que vive en el Reino Unido paga el 24 % de los 9.600 €: 2.304 €. ¿19 % o 24 % en tu caso? La guía del tipo de CasitaTax lo explica país por país.
¿Alquilas tu vivienda?
CasitaTax declara tu alquiler en plazo, con los gastos que puedes deducir si vives en la UE.
Fuentes oficiales: TRLIRNR, arts. 13.1.g, 24 y 25 · Orden HAC/623/2026 · Agencia Tributaria: alquileres · Agencia Tributaria: apartamentos turísticos · Agencia Tributaria: Brexit
Venta: el modelo 211, el 3 % y el 210 de la ganancia
Cuando un no residente vende un inmueble en España, el comprador retiene el 3 % del precio y lo ingresa con el modelo 211 en el plazo de un mes. El vendedor presenta después su 210, en los 3 meses siguientes: paga el 19 % de la ganancia menos lo retenido, o pide que le devuelvan la diferencia.
El 3 % que retiene el comprador
El comprador, sea residente o no, está obligado a quedarse con el 3 % del precio acordado e ingresarlo con el modelo 211, en el plazo de un mes desde la venta, y a darte un ejemplar del 211. Esa cantidad no es tu impuesto: es un pago a cuenta, que restas en tu 210. Si no la ingresa, la vivienda queda afecta al pago de la menor de dos cantidades: la retención o el impuesto.
Cómo se calcula la ganancia
Ganancia = (precio de venta − gastos e impuestos de la venta) − (precio de compra + gastos e impuestos de la compra + mejoras). La ganancia tributa al 19 %, vivas donde vivas, y desde 2015 sin coeficientes de actualización. Si heredaste o te donaron la vivienda, el valor de adquisición es el que resulta del impuesto de sucesiones o donaciones, sin superar el valor de mercado, más los gastos.
Si estuvo alquilada, puede haber que restar del valor de compra las amortizaciones de esos años: las páginas de la Agencia Tributaria no coinciden en el caso de quien no pudo deducirlas, como los residentes fuera de la UE y el EEE (revisado el 18 de noviembre de 2026).
Con pérdidas, o si te sobra retención
Del impuesto se resta el 3 % retenido. Si la retención supera el impuesto, el 210 sale a devolver. Si vendiste con pérdidas, no estás obligado a presentarlo, salvo para recuperar la retención, que es lo normal. Un matrimonio no residente que vende una vivienda de los dos puede presentar un solo 210 de la venta.
Si resides en la UE o el EEE y vendes la que fue tu vivienda habitual en España, la ganancia puede quedar exenta si reinviertes el importe en otra vivienda habitual.
Plazo: los tres meses siguientes
El 210 de la venta se presenta en los 3 meses que siguen al mes que tiene el comprador para ingresar la retención, sea cual sea el resultado: en la práctica, entre el segundo y el cuarto mes desde la firma. No se puede domiciliar. La página de ventas de CasitaTax calcula la ganancia y la retención de tu venta.
Ejemplo: una venta con ganancia
Un piso comprado por 180.000 €, con 14.000 € de gastos e impuestos de compra, vendido por 240.000 €, con 6.000 € de gastos (cifras ficticias, sin amortizaciones). Ganancia: 40.000 €. Impuesto al 19 %: 7.600 €. El comprador ya retuvo 7.200 €, así que quedan por pagar 400 € con el 210.
¿Vendes? Recupera lo que sobre del 3 %
CasitaTax presenta el 210 de la venta y pide la devolución cuando la hay.
Fuentes oficiales: TRLIRNR, arts. 13.1.i, 24.4 y 25 · Orden EHA/3316/2010 · Agencia Tributaria: venta de inmuebles · Agencia Tributaria: modelo 211
Plazos del modelo 210 en 2026 y 2027
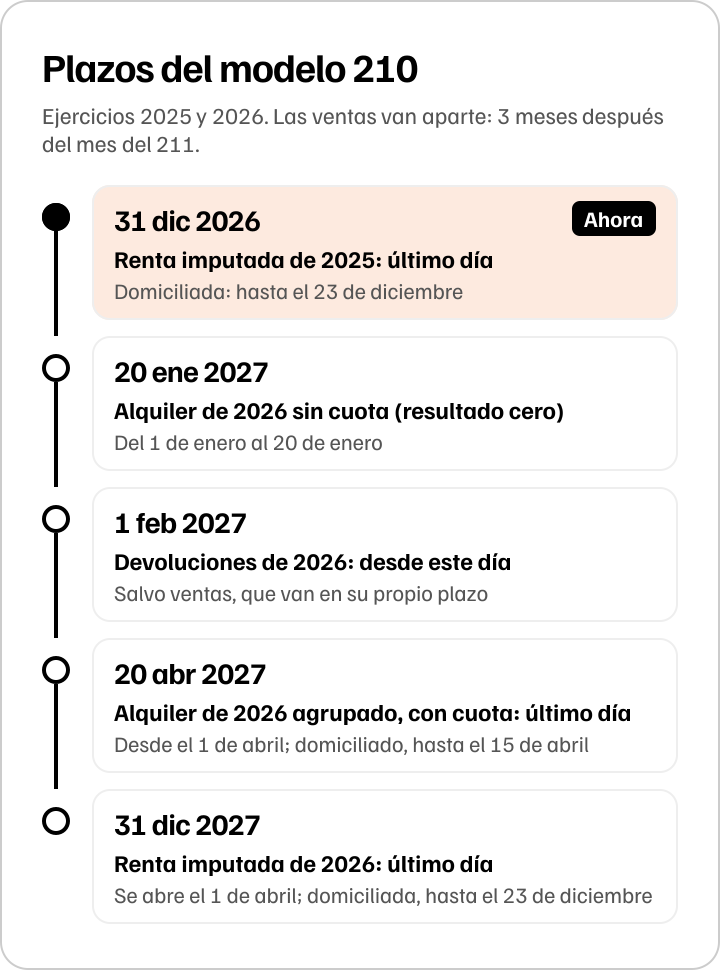
La renta imputada de 2025 se presenta hasta el 31 de diciembre de 2026. Después: alquiler de 2026 sin cuota, del 1 de enero al 20 de enero de 2027; con cuota y agrupado, del 1 de abril al 20 de abril (Orden HAC/623/2026); renta imputada de 2026, del 1 de abril al 31 de diciembre de 2027.
| Renta | Plazo | Domiciliación |
|---|---|---|
| Renta imputada de 2025 | Del 1 de enero al 31 de diciembre de 2026 | Hasta el 23 de diciembre de 2026 |
| Alquiler de 2026 sin cuota (resultado cero) | Del 1 de enero al 20 de enero de 2027 | No hay nada que pagar |
| Alquiler de 2026 con cuota, agrupado o de octubre a diciembre | Del 1 de abril al 20 de abril de 2027 | Del 1 al 15 de abril de 2027 |
| Renta imputada de 2026 | Del 1 de abril al 31 de diciembre de 2027 | Hasta el 23 de diciembre de 2027 |
| Venta de un inmueble | 3 meses desde que acaba el mes del modelo 211 | No se puede domiciliar |
| Declaración a devolver (rentas de 2026, salvo ventas) | Desde el 1 de febrero de 2027; 4 años desde que acabó el plazo de la retención | — |
Ahora: la renta imputada de 2025
La renta imputada de 2025 es la última que se presenta durante todo el año siguiente: hasta el jueves 31 de diciembre de 2026. Para pagarla por domiciliación, presenta hasta el 23 de diciembre de 2026. Pasado el 31, es una declaración fuera de plazo, con recargo. El plazo de la de 2026 se abre el 1 de abril de 2027; ningún texto dice si se admite antes.
Si el último día es sábado, domingo o festivo
Un plazo que acaba en día inhábil pasa al primer día hábil siguiente (Ley 39/2015, art. 30.5). Ninguno de los de esta página cae en uno: el 31 de diciembre de 2026 es jueves, el 20 de enero de 2027, miércoles, el 20 de abril de 2027, martes, y el 31 de diciembre de 2027, viernes. La Agencia Tributaria aún no ha publicado su calendario de 2027 (revisado el 18 de noviembre de 2026): estas fechas salen de la orden.
Para tenerlas a mano, CasitaTax tiene un calendario del modelo 210 que se añade a Google, Apple u Outlook.
Años anteriores sin presentar
Si no presentaste el 210 de años anteriores, puedes hacerlo ahora: Hacienda puede reclamar cada declaración durante 4 años desde que acabó su plazo. Presentar antes de que te lo pidan cuesta un recargo, no una sanción, o 100 € si no había nada que pagar (ver recargos).
Hasta el 31 de diciembre para la renta imputada de 2025
Déjanos tus datos con tiempo y CasitaTax la presenta en plazo.
Fuentes oficiales: Orden EHA/3316/2010, arts. 5 y 13 · Orden HAC/623/2026 · Orden EHA/1658/2009, anexo II · Agencia Tributaria: plazos del 210 · Ley 39/2015, art. 30
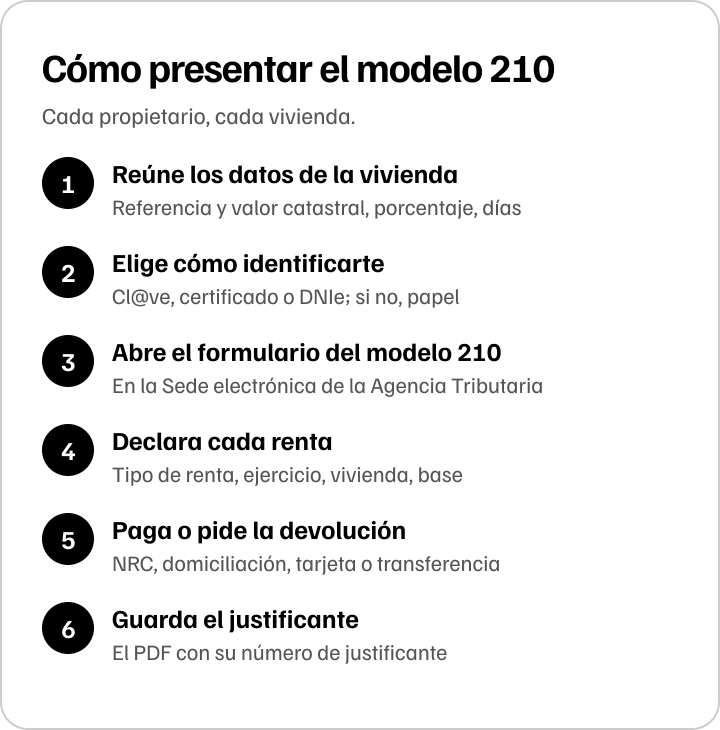
Cómo presentar el modelo 210, paso a paso
El 210 se rellena en el formulario de la Sede electrónica de la Agencia Tributaria. Con Cl@ve, certificado o DNIe se presenta y se paga en línea; sin ellos, se imprime como predeclaración y se paga en un banco español o por transferencia desde el extranjero. Sin NIE, el propio formulario en papel te asigna un código.
Los pasos, de principio a fin
- 1
Reúne los datos de la vivienda
La referencia catastral (figura en el recibo del IBI), el valor catastral, tu porcentaje de propiedad, los días que estuvo alquilada y, si la alquilaste, lo cobrado y los gastos con sus facturas.
- 2
Elige cómo identificarte
Para presentar en línea necesitas un NIF español (el NIE sirve) y Cl@ve, un certificado electrónico o el DNIe. Sin ellos, rellenas el mismo formulario y lo imprimes como predeclaración.
- 3
Abre el formulario del modelo 210
Entra en la página del modelo 210 de la Sede electrónica. Si no tienes NIE, en la predeclaración un botón te asigna un código de identificación: guárdalo para los años siguientes.
- 4
Declara cada renta
Indica el tipo de renta (02 renta imputada, 01 alquiler, 28 venta), el ejercicio, la vivienda y la base. El tipo, del 19 % o del 24 %, depende de tu país de residencia. Una declaración por propietario, por vivienda y por tipo de renta.
- 5
Paga o pide la devolución
Con cuota a ingresar: NRC de un banco colaborador, tarjeta en la pasarela de la Agencia Tributaria, domiciliación (también en una cuenta de la zona SEPA, salvo en una venta) o transferencia desde el extranjero. Si sale a devolver, indicas tu cuenta, en España o fuera.
- 6
Guarda el justificante
Guarda el PDF de la declaración presentada, con su número de justificante y su código seguro de verificación. Te servirá para justificar en tu país lo que pagaste en España, y ante cualquier carta de Hacienda.
Sin certificado: la predeclaración en papel
Rellenas el formulario en la Sede, pulsas «Generar predeclaración» e imprimes el PDF; escribes tu NIF (o el código asignado) en todos los ejemplares del documento de ingreso o devolución y lo firmas a mano.
- Con cuota a ingresar, desde España: lo presentas y pagas en un banco colaborador.
- Con cuota a ingresar, desde el extranjero: eliges «A ingresar mediante transferencia bancaria desde el extranjero» y transfieres en euros, desde un banco que no sea colaborador, con el identificador de pago en el concepto; caduca a los 30 días. No envías el papel: la declaración se da por presentada cuando llega el ingreso. Si debes aportar documentos, como el certificado de residencia, van por correo a la Oficina Nacional de Gestión Tributaria, en Madrid.
- A devolver o a cero: lo entregas o lo envías por correo certificado a la Delegación de la Agencia Tributaria de la provincia de la vivienda; si usaste el código asignado y no das un representante ni una dirección en España, a la Oficina Nacional de Gestión Tributaria, en Madrid.
Pagar sin cuenta en España
Desde el 1 de febrero de 2024, la domiciliación también vale en una cuenta de un banco de la zona SEPA (la UE, el Reino Unido, Suiza, Noruega, Islandia, Liechtenstein, Andorra, Mónaco, San Marino y el Vaticano), al presentar en línea y dentro del plazo de domiciliación. Y en línea también puedes pagar por transferencia desde el extranjero con el identificador de pago. Las devoluciones van a tu cuenta, en España o en el extranjero. La guía de CasitaTax para pagar desde el extranjero lo cuenta paso a paso.
Que lo presente otra persona
Una gestoría que sea colaborador social de la Agencia Tributaria, o alguien a quien hayas dado un poder, puede presentarlo por ti con su propio certificado. Pero en la renta imputada, el alquiler y la venta, el declarante sigue siendo el propietario: nadie puede presentarlo en su propio nombre. La devolución va a tu cuenta, en España o en el extranjero; a la de un representante, solo si es tu representante legal.
¿Hace falta un representante fiscal?
Si resides en la UE, o en un Estado del EEE con asistencia mutua en información y cobro de deudas, no. Si resides en otro país, solo en casos concretos: cuando la Agencia Tributaria te lo requiera por la cuantía de tus rentas o por tener un inmueble en España, si ejerces una actividad aquí, o si resides en una jurisdicción no cooperativa. No nombrarlo cuando es obligatorio se sanciona con 2.000 €, o 6.000 € en una jurisdicción no cooperativa (TRLIRNR, art. 10). Fuera de esos casos, es voluntario.
¿Prefieres no hacerlo tú?
CasitaTax, nuestro partner, prepara el modelo 210 de cada propietario, lo presenta cuando apruebas las cifras, paga el impuesto en tu nombre y te envía la declaración y el justificante.
Que me presenten el 210- Sin certificado electrónico ni cuenta en España.
- Renta imputada, alquiler, ventas y años atrasados.
- Un 210 por propietario y por vivienda, en plazo.
Fuentes oficiales: Orden EHA/3316/2010, arts. 2, 3 y 10 a 14 · Orden EHA/1658/2009 · Agencia Tributaria: presentación y pago · Agencia Tributaria: modelo 210 · TRLIRNR, art. 10
Fuera de plazo: recargos y sanciones del modelo 210
Si presentas tarde sin que Hacienda te lo pida, pagas un recargo: 1 % más 1 % por mes completo de retraso, y 15 % con intereses pasado un año. Si te lo piden antes, la sanción va del 50 % al 150 % de lo no ingresado. Sin nada que pagar: 100 €, o 200 € con requerimiento.
Antes de que te lo pidan: recargo
Una declaración con cuota presentada tarde, sin requerimiento previo, no lleva sanción sino un recargo: 1 % más 1 % por cada mes completo de retraso; pasados doce meses, el 15 % más intereses de demora (Ley General Tributaria, art. 27.2). El recargo se reduce un 25 % si pagas la cuota entera al presentar y el recargo en el plazo que abre su notificación (art. 27.5).
La calculadora de años atrasados de CasitaTax estima la cuota, el recargo y los intereses de cada año.
Después de un requerimiento: sanción
Si Hacienda detecta antes que no pagaste, la sanción es del 50 % de la cuota no ingresada en los casos leves y puede llegar al 150 % en los muy graves (art. 191), con intereses. Se reduce un 40 % si la pagas en plazo y no recurres (art. 188.3).
Una declaración sin nada que ingresar (a cero o a devolver) presentada tarde se sanciona con 200 €, o 100 € si la presentas antes de que te la pidan (art. 198).
¿Años sin presentar o una carta de Hacienda?
Cuéntanos tu caso en el formulario y CasitaTax te contacta.
Fuentes oficiales: Ley General Tributaria, arts. 27, 66, 188, 191 y 198
Otros impuestos de una vivienda en España
El modelo 210 no es lo único que paga la vivienda de un no residente. El IBI y la tasa de basuras se pagan al ayuntamiento cada año; en la venta de un no residente, el comprador presenta el modelo 211 e ingresa la plusvalía municipal; y desde diciembre de 2026 muchos alquileres turísticos pagan IVA.
| Qué | Para qué | Quién y cuándo |
|---|---|---|
| Modelo 211 | La retención del 3 % en la venta de un inmueble de un no residente | El comprador, en el plazo de un mes desde la venta |
| IBI | El impuesto municipal anual sobre la vivienda, calculado sobre el valor catastral | El propietario, en las fechas de su ayuntamiento |
| Plusvalía municipal | El impuesto local sobre el aumento de valor del suelo en una venta o herencia | En una venta, el vendedor; si es no residente, el comprador como sustituto. En una herencia, el heredero |
| IVA del alquiler turístico (036, 303) | Desde el 1 de diciembre de 2026, los alquileres amueblados de 30 noches o menos, o con servicios hoteleros, pagan un 10 % de IVA | El propietario que alquila: alta en el censo y declaración trimestral |
El recargo del IBI en viviendas vacías
El Real Decreto-ley 29/2026 permite a los ayuntamientos, para el IBI de 2027 en adelante y con su propia ordenanza, recargar las viviendas vacías más de dos años sin causa justificada: en zonas de mercado residencial tensionado, de cualquier propietario; fuera de ellas, solo de quien tenga cuatro o más viviendas. Una segunda residencia es causa justificada hasta cuatro años seguidos de desocupación, y también lo es una vivienda en venta (un año) o en alquiler (seis meses).
Y si dejas de ser no residente
Si te instalas en España y pasas a ser residente fiscal, la vivienda deja de declararse en el modelo 210 y pasa al IRPF (modelo 100), con sus propias reglas, desde el año en que eres residente. La guía de los impuestos de la vivienda de CasitaTax los repasa todos, a lo largo del año.
¿Y el resto de obligaciones de tu vivienda?
CasitaTax te dice qué declaraciones te tocan y las presenta por ti.
Fuentes oficiales: TRLIRNR, art. 25.2 · Ley de Haciendas Locales (IBI, plusvalía) · Real Decreto-ley 29/2026, arts. 7, 8 y 10
Preguntas frecuentes sobre el modelo 210
Las dudas más habituales, con la respuesta corta.
¿Prefieres que lo presenten por ti?
CasitaTax, nuestro partner, presenta tu modelo 210.
Que me presenten el 210¿Tengo que presentar el 210 si mi casa está vacía?
Sí. Una vivienda que no alquilas genera renta imputada: un porcentaje de su valor catastral, que tributa al 19 % o al 24 % según dónde vivas. La de 2025 se presenta hasta el 31 de diciembre de 2026.
¿Tenemos que presentarlo los dos si la casa es de los dos?
Sí. Cada propietario presenta su propio 210 por su porcentaje: no hay declaración conjunta, tampoco en un matrimonio. La única excepción es la venta de una vivienda común de un matrimonio en el que los dos son no residentes.
Vivo en el Reino Unido: ¿pago el 19 % o el 24 %?
El 24 %, sin restar gastos, desde las rentas de 2021: el Reino Unido ya no es de la UE ni del EEE. En una venta, la ganancia tributa al 19 % como para todos.
¿Necesito un NIE para presentar el 210?
Para presentarlo en línea, sí: un NIF español (el NIE sirve) con Cl@ve, certificado o DNIe. En la predeclaración en papel, si no tienes NIF, el propio formulario te asigna un código de identificación que debes guardar para los años siguientes.
¿Puedo pagar desde una cuenta en el extranjero?
Sí: por transferencia desde el extranjero, con el identificador de pago que da la Agencia Tributaria, también sin certificado; o, al presentar en línea y dentro del plazo de domiciliación, con cargo a una cuenta de la zona SEPA, Reino Unido y Suiza incluidos (no en una venta). Las devoluciones también pueden ir a una cuenta extranjera.
No lo presenté en años anteriores. ¿Qué hago?
Preséntalos cuanto antes, antes de que Hacienda te lo pida: pagarás un recargo (1 % más 1 % por mes, 15 % pasado un año), no una sanción. Hacienda puede reclamar los 4 últimos años.
¿Qué gastos puedo deducir de mi alquiler?
Solo si resides en la UE o el EEE, con un certificado de residencia fiscal: intereses del préstamo, IBI, comunidad, seguros, reparaciones, suministros que pagues, gestión y amortización, en la parte de los días alquilados. Si resides fuera, no se resta ningún gasto.
¿Cómo recupero el 3 % de la venta?
Con el 210 de la venta: si el impuesto de la ganancia es menor que lo retenido, o si vendiste con pérdidas, la declaración sale a devolver. Se presenta en los 3 meses que siguen al mes que tiene el comprador para ingresar el modelo 211.
¿Necesito un representante fiscal en España?
Si resides en la UE (o en un Estado del EEE con asistencia mutua), no. Si resides en otro país, solo si la Agencia Tributaria te lo requiere, si ejerces una actividad en España o si resides en una jurisdicción no cooperativa. Otra cosa es que quieras que alguien presente el 210 por ti.
¿Puedo presentar ya la renta imputada de 2026?
No: su plazo se abre el 1 de abril de 2027 y acaba el 31 de diciembre de 2027. Ningún texto dice si se admite una declaración presentada antes. Ahora toca la de 2025, hasta el 31 de diciembre de 2026.
Glosario del modelo 210
- IRNR
- Impuesto sobre la Renta de no Residentes: el que pagan en España quienes viven fuera por lo que obtienen aquí.
- No residente
- Quien no pasa más de 183 días al año en España ni tiene aquí el núcleo de sus intereses económicos o su familia.
- Renta imputada
- La renta que la ley atribuye a una vivienda que no se alquila: un porcentaje de su valor catastral.
- Valor catastral
- El valor que el Catastro asigna a un inmueble; es la base del IBI y figura en su recibo.
- Valoración colectiva
- La revisión de los valores catastrales de todo un municipio; de su fecha depende el 1,1 % o el 2 %.
- Referencia catastral
- El código de veinte caracteres que identifica un inmueble en el Catastro.
- NIE
- Número de identidad de extranjero: el número fiscal español de un extranjero.
- EEE
- Espacio Económico Europeo: los países de la UE más Islandia, Noruega y Liechtenstein.
- Devengo
- El momento en que nace el impuesto: para la renta imputada, el 31 de diciembre de cada año.
- Predeclaración
- El modelo 210 rellenado en la Sede e impreso, para presentarlo sin certificado electrónico.
- Modelo 211
- La declaración con la que el comprador ingresa el 3 % retenido al no residente que vende.
- NRC
- Número de referencia completo: el justificante del pago que da el banco y que permite presentar la declaración.
- Requerimiento
- La carta de Hacienda que te pide presentar o aclarar; presentar antes de recibirla abarata el retraso.
Que lo haga CasitaTax
Que me presenten el 210¿Quieres que CasitaTax lo presente por ti?
Déjanos tus datos y CasitaTax, nuestro partner, te contactará para preparar y presentar tu modelo 210 en tu nombre.
CasitaTax prepara el modelo 210 de los propietarios no residentes de una vivienda en España, uno por propietario, lo presenta cuando aprueban las cifras, paga el impuesto en su nombre y les envía la declaración presentada y el justificante.
Ver el servicio de CasitaTaxInformación básica sobre protección de datos
- Responsable:
- ONBOARDING, S.L.
- Finalidad:
- comunicar tu solicitud a CasitaTax para que te contacte sobre ella.
- Legitimación:
- tu consentimiento (art. 6.1.a del RGPD), que puedes retirar cuando quieras.
- Destinatarios:
- CasitaTax (ZAHARD LTD, Reino Unido, país con decisión de adecuación de la Comisión Europea); como encargados, Cloudflare, n8n y Discord (Cloudflare y Discord en EE. UU., adheridos al Marco de Privacidad de Datos UE-EE. UU.).
- Derechos:
- acceso, rectificación, supresión, oposición, limitación y portabilidad, en contacto@modelo-210.net; y reclamación ante la AEPD.
- Información adicional:
- en la política de privacidad.